
Amministratore uscente non consegna i documenti condominiali: ricorso accolto dal Tribunale
Quando un amministratore di condominio cessa dall’incarico, per dimissioni, revoca o mancata conf…
Con una sentenza del 2026, il Tribunale di Cosenza ha annullato una delibera di approvazione del rendiconto condominiale in una controversia patrocinata dall’Avv. Alfredo Gigliotti.
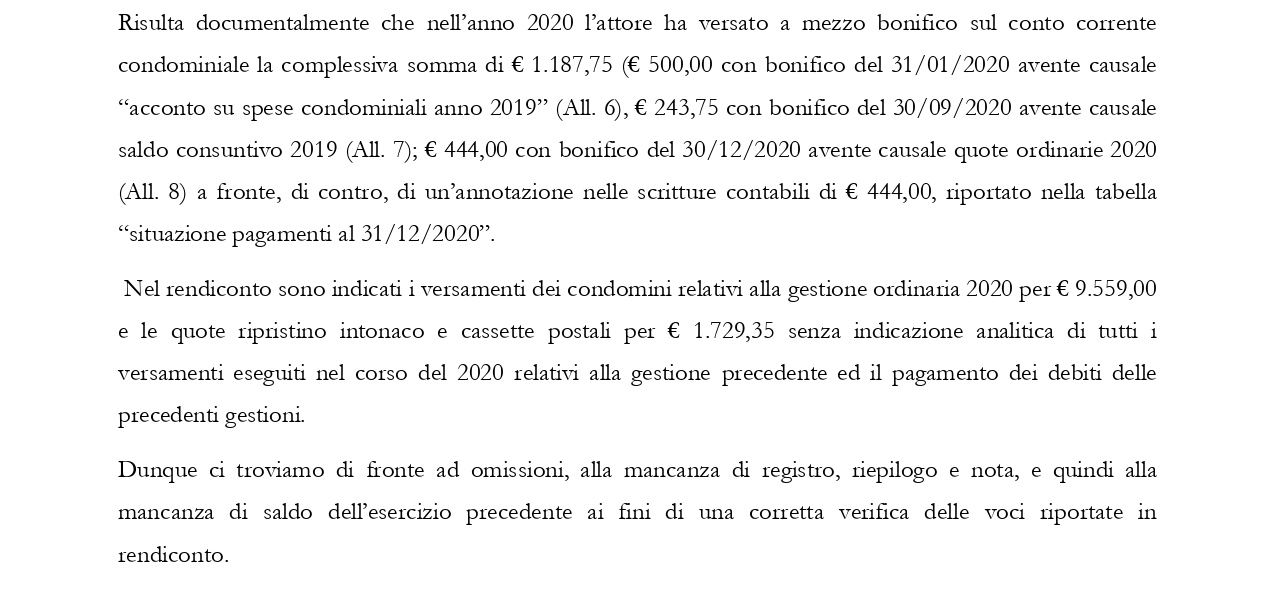
Il problema era concreto: alcuni pagamenti effettuati dal proprietario non risultavano correttamente rappresentati nella contabilità. Secondo il condominio, due versamenti riguardavano debiti dell’anno precedente e la loro mancata registrazione nell’esercizio dell’incasso era giustificata dal principio di competenza.
Il Tribunale ha ritenuto questa spiegazione insufficiente. Un pagamento riferito a una gestione precedente resta un movimento finanziario dell’anno in cui viene ricevuto: devono risultare sia l’incasso sia l’estinzione del debito cui si riferisce.
Il proprietario aveva impugnato la deliberazione che approvava il rendiconto 2020, denunciando carenze documentali, errori nell’imputazione dei pagamenti e ulteriori addebiti contestati.
La controparte aveva chiesto il rigetto della domanda, sostenendo la validità del proprio operato e sollevando anche un’eccezione di tardività dell’impugnazione, respinta dal Tribunale.
Sul piano contabile, la decisione accerta tre versamenti effettuati nel 2020:
Il totale era quindi di € 1.187,75. Nella situazione pagamenti esaminata risultavano invece € 444,00.
È importante precisare la differenza: i pagamenti accertati ammontavano a € 1.187,75, mentre i due incassi omessi, riferiti alla gestione precedente, erano complessivamente pari a € 743,75.
La controversia permette di comprendere due aspetti diversi della stessa operazione.
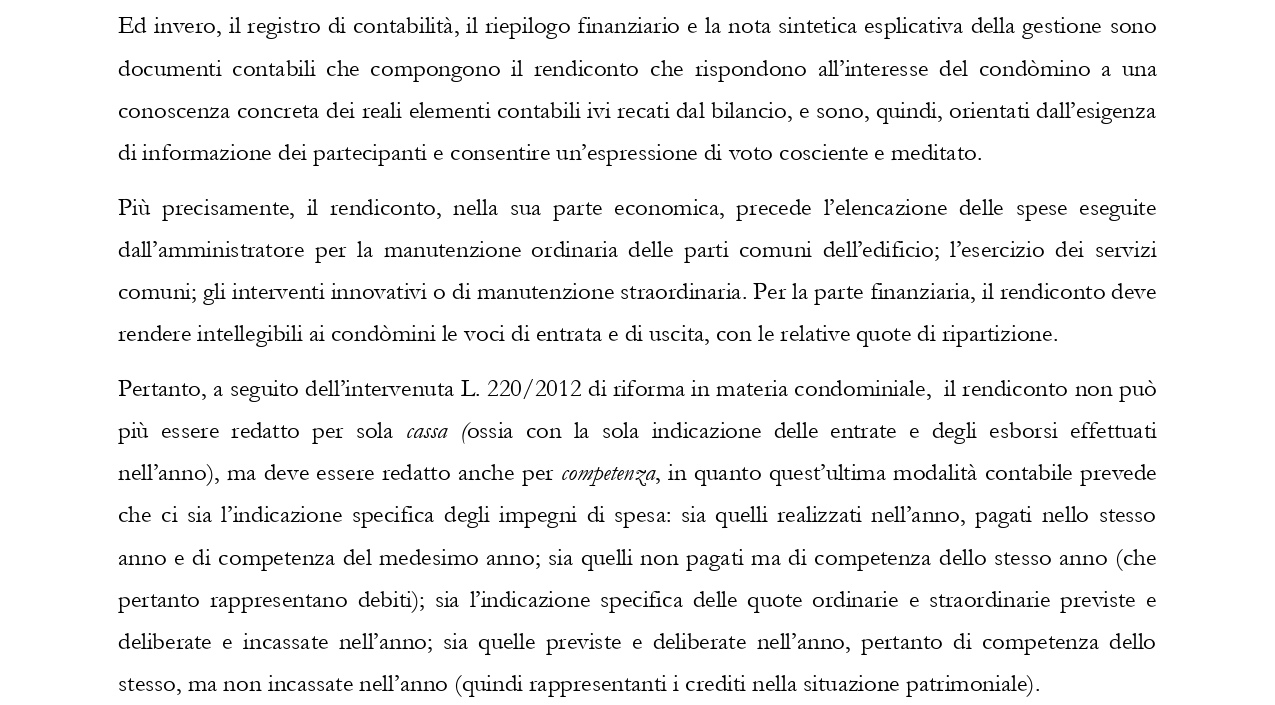
Il principio di cassa considera quando il denaro viene effettivamente incassato o pagato. Il registro di contabilità deve quindi rappresentare i movimenti avvenuti nell’esercizio, anche quando riguardano quote o spese di anni precedenti. L’art. 1130, n. 7, c.c. impone di annotare i singoli movimenti in ordine cronologico, entro trenta giorni dalla loro effettuazione.
Il principio di competenza consente invece di individuare l’esercizio al quale si riferiscono le obbligazioni e di rappresentare correttamente crediti e debiti, anche se il relativo movimento di denaro avviene in un altro anno.
Nel caso esaminato, il coordinamento avrebbe dovuto funzionare così:
| Versamento | Anno dell’incasso | Gestione cui si riferisce | Rappresentazione corretta |
|---|---|---|---|
| € 500,00 | 2020 | 2019 | Entrata nel registro 2020 e riduzione del debito individuale relativo al 2019. |
| € 243,75 | 2020 | 2019 | Entrata nel registro 2020 e rappresentazione del saldo del debito pregresso. |
| € 444,00 | 2020 | 2020 | Entrata nel registro 2020 e imputazione alle quote dell’esercizio 2020. |
| Totale: € 1.187,75 | 2020 | 2019 e 2020 | Tutti e tre gli incassi devono essere ricostruibili, mantenendo distinta la loro destinazione. |
Registrare nel 2020 un incasso relativo alla gestione 2019 non significa attribuire quella quota alla competenza del 2020.
Nella contabilità della gestione, il pagamento arretrato aumenta le disponibilità e riduce il credito verso il proprietario. Nella sua posizione individuale, diminuisce o si estingue il debito pregresso.
Non bisogna quindi duplicare la quota né cancellare il movimento dall’anno dell’incasso. Occorre collegare il saldo iniziale, il pagamento ricevuto e il saldo residuo.
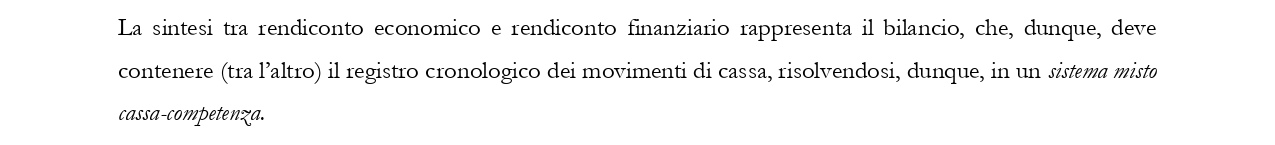
La Cassazione, con la sentenza n. 25446/2025, ha confermato questa struttura: una rendicontazione unitaria che coordina cassa e competenza, attraverso documenti con funzioni complementari. Il criterio misto serve a rappresentare insieme i movimenti effettivi e le posizioni ancora aperte.
omissis
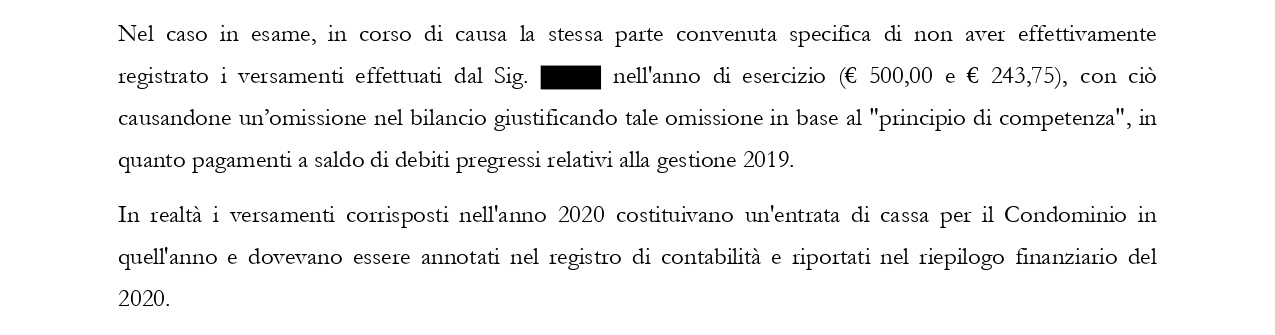
Secondo la motivazione, lo stesso condominio aveva riconosciuto di non avere registrato i due pagamenti riferiti alla gestione precedente, giustificando l’omissione con il principio di competenza.
Il Tribunale ha osservato che quelle somme erano state incassate nel 2020 e dovevano comparire nella contabilità di quell’esercizio. La loro omissione impediva inoltre di comprendere l’estinzione del debito pregresso.
omissis
omissis
La decisione rileva anche la mancanza del registro di contabilità, del riepilogo finanziario e della nota esplicativa, insieme alle carenze nel raccordo con il saldo dell’esercizio precedente.
Questi documenti hanno una funzione concreta. Nel caso esaminato:
L’art. 1130-bis c.c. richiede che il rendiconto consenta l’immediata verifica della gestione. Una tabella delle quote, isolata dagli altri elementi necessari, può non soddisfare questa esigenza.
Il problema accertato non riguardava dunque soltanto la denominazione dei prospetti: mancavano informazioni necessarie per ricostruire operazioni realmente avvenute.
omissis
omissis
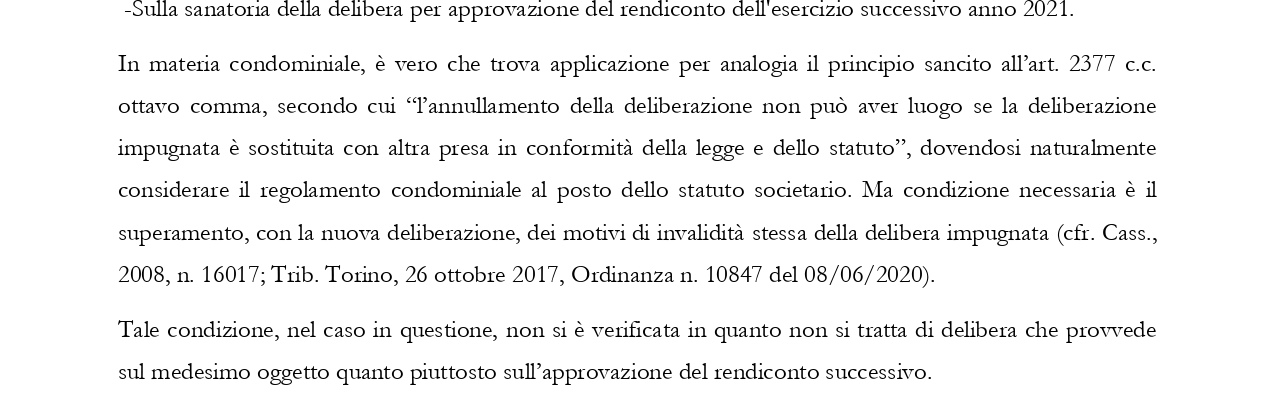
Accolta la domanda su queste basi, il Tribunale ha dichiarato assorbite le ulteriori questioni. Non si può quindi attribuire alla decisione un autonomo accoglimento di ogni contestazione formulata dal proprietario.
Per l’inquadramento complessivo della documentazione prevista dalla legge, resta utile la guida generale sul rendiconto condominiale.
La decisione non significa che ogni imprecisione o difformità grafica comporti l’annullamento della delibera.
La Cassazione, con l’ordinanza n. 28257/2023, richiede di valutare se il rendiconto rappresenti risultati diversi da quelli effettivi oppure impedisca al singolo proprietario di conoscere concretamente i dati della gestione. Non è imposto un formalismo equivalente a quello dei bilanci societari.
Un chiarimento può risolvere un’apparente incongruenza. Diversa è la situazione in cui mancano movimenti documentati o non è possibile raccordare pagamenti e saldi.
Anche una tabella dedicata alle sole quote dell’anno può legittimamente avere un contenuto limitato, purché la contabilità complessiva rappresenti chiaramente gli altri incassi e i debiti pregressi. Nel caso deciso, il Tribunale ha accertato proprio l’insufficienza di questa rappresentazione complessiva.
Se l’errore confluisce in una nuova richiesta di pagamento, bisogna verificare anche il titolo della pretesa: il tema è approfondito nell’articolo sulle spese condominiali non dovute.
Per i vizi di annullabilità, l’art. 1137 c.c. prevede trenta giorni: dalla deliberazione per dissenzienti e astenuti; dalla sua comunicazione per gli assenti. L’impugnazione non sospende automaticamente la delibera.
Una richiesta di chiarimenti o rettifica non impedisce la decadenza. Secondo la disciplina attuale, nella mediazione obbligatoria l’effetto impeditivo si produce quando la comunicazione della domanda perviene alla controparte; il solo deposito presso l’organismo non basta. La parte può comunicare direttamente la domanda già depositata, ferma la comunicazione dell’organismo.
Se la mediazione si conclude senza accordo, la domanda giudiziale deve essere proposta entro il medesimo termine di decadenza, decorrente dal deposito del verbale conclusivo presso la segreteria dell’organismo. Il computo va verificato sul caso concreto, considerando anche la sospensione feriale quando applicabile.
Il primo controllo consiste nel confrontare pagamenti effettuati, registrazioni contabili e saldo personale. La sola ricevuta dimostra un elemento importante, ma occorre verificare come il movimento sia stato recepito nella gestione.
Per una situazione analoga a quella esaminata sono utili cinque verifiche:
La contestazione dovrebbe indicare il singolo pagamento mancante e il punto del rendiconto che non torna. È più utile di un generico rilievo sulla scarsa chiarezza dei conti.
Per ottenere la documentazione pertinente si può utilizzare il fac-simile di richiesta documenti all’amministratore, adattandolo all’esercizio e ai movimenti da verificare.
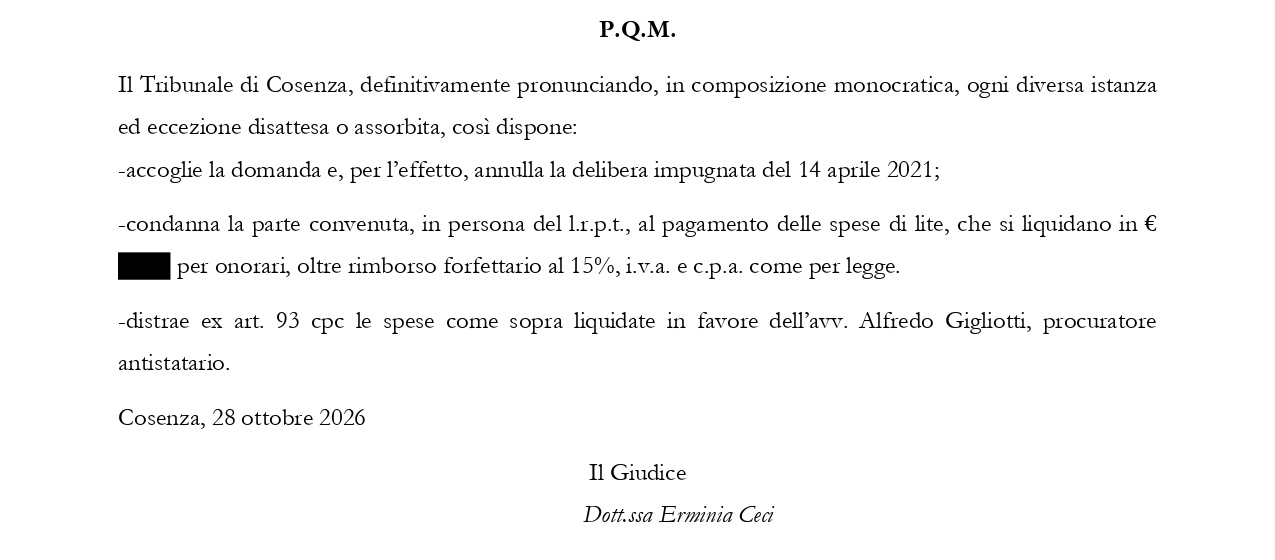
Il Tribunale ha annullato la delibera impugnata e condannato il condominio al pagamento delle spese processuali. La sentenza non contiene condanne alla restituzione delle quote o al risarcimento dei danni, e non viene qui presentata come passata in giudicato.
omissis
Il giudice ha inoltre escluso che, nel caso concreto, l’approvazione del rendiconto successivo avesse sanato i vizi: non risultava una deliberazione sostitutiva capace di superarli.
Per chi verifica il rendiconto, l’indicazione pratica è controllare entrambi i passaggi: dove sia stato registrato il denaro versato e quale debito quel pagamento abbia ridotto. È questo collegamento che permette di controllare se la propria posizione sia rappresentata correttamente.
Se hai riscontrato versamenti non registrati, quote già pagate nuovamente richieste, errori nel rendiconto o mancata corrispondenza tra pagamenti e saldi, puoi richiedere una consulenza legale condominiale online per valutare la documentazione e le possibili iniziative. L’assistenza per l’eventuale impugnazione della delibera costituisce un incarico distinto; presupposti e prospettive dipendono dalle circostanze del singolo caso.

